Domain schiffahrtsgesellschaften.de kaufen?
Wir ziehen mit dem Projekt
schiffahrtsgesellschaften.de um.
Sind Sie am Kauf der Domain
schiffahrtsgesellschaften.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schiffahrtsgesellschaften.de kaufen?
Was bedeutet der Begriff "Abgrenzung"?
Der Begriff "Abgrenzung" bezieht sich auf den Prozess oder die Handlung, bei der etwas von etwas anderem unterschieden oder getrennt wird. Es kann sich auf verschiedene Bereiche beziehen, wie zum Beispiel die Abgrenzung von Verantwortlichkeiten in einem Team oder die Abgrenzung von Territorien zwischen Ländern. Die Abgrenzung dient dazu, Klarheit und Struktur zu schaffen und Konflikte zu vermeiden. **
Welche Reederei ist mein Schiff?
Um herauszufinden, welche Reederei Ihr Schiff gehört, können Sie verschiedene Wege gehen. Zunächst können Sie auf der offiziellen Website des Schiffs nachsehen, dort sollte die Reederei genannt sein. Alternativ können Sie auch die Buchungsunterlagen oder den Reiseveranstalter kontaktieren, um Informationen zur Reederei zu erhalten. Es ist wichtig zu wissen, welche Reederei Ihr Schiff betreibt, da dies Auswirkungen auf den Service, die Routen und die Erfahrung an Bord haben kann. Wenn Sie sich unsicher sind, können Sie auch direkt bei der Reederei anrufen oder auf deren Website nach dem Schiff suchen. **

Ähnliche Suchbegriffe für Steuerliche Abgrenzung
Top-Angebote
Produkte zum Begriff Steuerliche Abgrenzung:
-
Supply-Chain-Management und Logistik-Controlling. Abgrenzung, Gemeinsamkeiten, Unterschiede, Taschenbuch von Jeannine Bansemer, GRIN,Supply-chain-management Und Logistik-controlling. Abgrenzung, Gemeinsamkeiten, Unterschiede, Taschenbuch Von Jeannine Bansemer, Grin, 978-3-640-12795-5, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden Container bei der Seefracht für den Transport und die Lagerung von Waren genutzt?
Container werden verwendet, um Waren sicher zu transportieren und zu lagern. Sie werden auf Frachtschiffen gestapelt und mit speziellen Kränen verladen. Die standardisierten Maße erleichtern den Umgang und die Verladung der Container. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Wie funktioniert die zeitliche Abgrenzung von Einkünften in der Buchhaltung? Welche Regelungen gelten für die zeitliche Abgrenzung in der Steuererklärung?
In der Buchhaltung erfolgt die zeitliche Abgrenzung von Einkünften durch die Zuordnung von Erträgen und Aufwendungen zu dem Zeitraum, in dem sie wirtschaftlich verursacht wurden. In der Steuererklärung gelten die Regelungen des Steuerrechts, die festlegen, dass Einkünfte dem jeweiligen Veranlagungszeitraum zugeordnet werden müssen, unabhängig von dem Zeitpunkt des tatsächlichen Zuflusses. **
Was ist die beste Abgrenzung für ein Schildkrötengehege?
Die beste Abgrenzung für ein Schildkrötengehege ist ein stabiler Zaun, der hoch genug ist, um ein Entkommen zu verhindern, und tief genug in den Boden eingegraben ist, um das Eindringen von Raubtieren zu verhindern. Es ist auch wichtig, dass der Zaun aus einem Material besteht, das für Schildkröten sicher ist und keine scharfen Kanten oder giftigen Substanzen enthält. Zusätzlich kann es hilfreich sein, das Gehege mit einem Netz oder einer Abdeckung zu sichern, um zu verhindern, dass die Schildkröten ausbrechen oder von Vögeln oder anderen Tieren angegriffen werden. **
Top-Angebote
Produkte zum Begriff Steuerliche Abgrenzung:
-
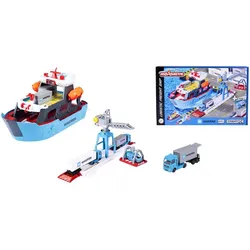
MAJORETTE 212050039 Creatix Spielzeug-Hafen mit Container-Schiff - Maersk Logistik HafenstationMAN Truck mit 20ft Container, fahrbarer Kran mit Ladefläche, Container zum Anheben, 2 Rettungs- boote, 52 cm, BSK kompat. mit Creatix Straßensystem39,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Abgrenzung zwischen Herstellungs- und Erhaltungsaufwand - Kriterien und steuerliche Bedeutung, Taschenbuch von Secmen Yalcin, GRIN, 978-3-640-11411-5Abgrenzung Zwischen Herstellungs- Und Erhaltungsaufwand - Kriterien Und Steuerliche Bedeutung, Taschenbuch Von Secmen Yalcin, Grin, 978-3-640-11411-5, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Supply-Chain-Management und Logistik-Controlling. Abgrenzung, Gemeinsamkeiten, Unterschiede, Taschenbuch von Jeannine Bansemer, GRIN,Supply-chain-management Und Logistik-controlling. Abgrenzung, Gemeinsamkeiten, Unterschiede, Taschenbuch Von Jeannine Bansemer, Grin, 978-3-640-12795-5, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet der Begriff "Abgrenzung"?
Der Begriff "Abgrenzung" bezieht sich auf den Prozess oder die Handlung, bei der etwas von etwas anderem unterschieden oder getrennt wird. Es kann sich auf verschiedene Bereiche beziehen, wie zum Beispiel die Abgrenzung von Verantwortlichkeiten in einem Team oder die Abgrenzung von Territorien zwischen Ländern. Die Abgrenzung dient dazu, Klarheit und Struktur zu schaffen und Konflikte zu vermeiden. **
-
Welche Reederei ist mein Schiff?
Um herauszufinden, welche Reederei Ihr Schiff gehört, können Sie verschiedene Wege gehen. Zunächst können Sie auf der offiziellen Website des Schiffs nachsehen, dort sollte die Reederei genannt sein. Alternativ können Sie auch die Buchungsunterlagen oder den Reiseveranstalter kontaktieren, um Informationen zur Reederei zu erhalten. Es ist wichtig zu wissen, welche Reederei Ihr Schiff betreibt, da dies Auswirkungen auf den Service, die Routen und die Erfahrung an Bord haben kann. Wenn Sie sich unsicher sind, können Sie auch direkt bei der Reederei anrufen oder auf deren Website nach dem Schiff suchen. **
-
Wie werden Container bei der Seefracht für den Transport und die Lagerung von Waren genutzt?
Container werden verwendet, um Waren sicher zu transportieren und zu lagern. Sie werden auf Frachtschiffen gestapelt und mit speziellen Kränen verladen. Die standardisierten Maße erleichtern den Umgang und die Verladung der Container. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Steuerliche Abgrenzung
-
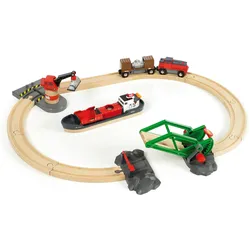
Brio Container Hafen SetBevor das Frachtschiff in das Hafenbecken einfahren kann, muss die Zugbrücke geöffnet werden. Dann bringt das Schiff seine Ladung zum Magnetkran, wo sie vom Wasser auf einen Güterzug befördert wird. Die Fracht reist dann mit dem Zug weiter in andere Städte und Länder. Das Containerschiff ermöglicht ein besonders realistisches Spielerlebnis. Das Schiff hat zwei grosse Frachträume mit aufklappbaren Ladeluken. Darin transportiert das Frachtschiff zwei Magnetladungen aus fernen Ländern in den Hafen. Die Ladeluken haben in der Mitte eine runde Öffnung, an der die Ladung mit dem Magneten des Krans ganz einfach aufgenommen werden kann. Der Magnetkran kann auf verschiedene Arten bewegt werden und ermöglicht dadurch eine flexible Verladung der Fracht. Der Kran hat einen höhenverstellbaren Arm, lässt sich drehen und über die Bahnschienen schieben. Die Magnetladung wird mit dem batteriebetriebenen Zug in einem Güterwaggon mit Schiebetüren weitertransportiert. Das Set besteht aus 16 Teilen mit Schienen aus Buchenholz und ist nicht für Kinder unter drei Jahren geeignet.45,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Wie funktioniert die zeitliche Abgrenzung von Einkünften in der Buchhaltung? Welche Regelungen gelten für die zeitliche Abgrenzung in der Steuererklärung?
In der Buchhaltung erfolgt die zeitliche Abgrenzung von Einkünften durch die Zuordnung von Erträgen und Aufwendungen zu dem Zeitraum, in dem sie wirtschaftlich verursacht wurden. In der Steuererklärung gelten die Regelungen des Steuerrechts, die festlegen, dass Einkünfte dem jeweiligen Veranlagungszeitraum zugeordnet werden müssen, unabhängig von dem Zeitpunkt des tatsächlichen Zuflusses. **
-
Was ist die beste Abgrenzung für ein Schildkrötengehege?
Die beste Abgrenzung für ein Schildkrötengehege ist ein stabiler Zaun, der hoch genug ist, um ein Entkommen zu verhindern, und tief genug in den Boden eingegraben ist, um das Eindringen von Raubtieren zu verhindern. Es ist auch wichtig, dass der Zaun aus einem Material besteht, das für Schildkröten sicher ist und keine scharfen Kanten oder giftigen Substanzen enthält. Zusätzlich kann es hilfreich sein, das Gehege mit einem Netz oder einer Abdeckung zu sichern, um zu verhindern, dass die Schildkröten ausbrechen oder von Vögeln oder anderen Tieren angegriffen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.